Microsoft, 30 Eylül 2026'da sona eren 2027 mali yılının ilk çeyreğine ilişkin mali sonuçlarını açıkladı ve geliri önceki yılın aynı dönemine göre %19 artışla 92,3 milyar dolar oldu.
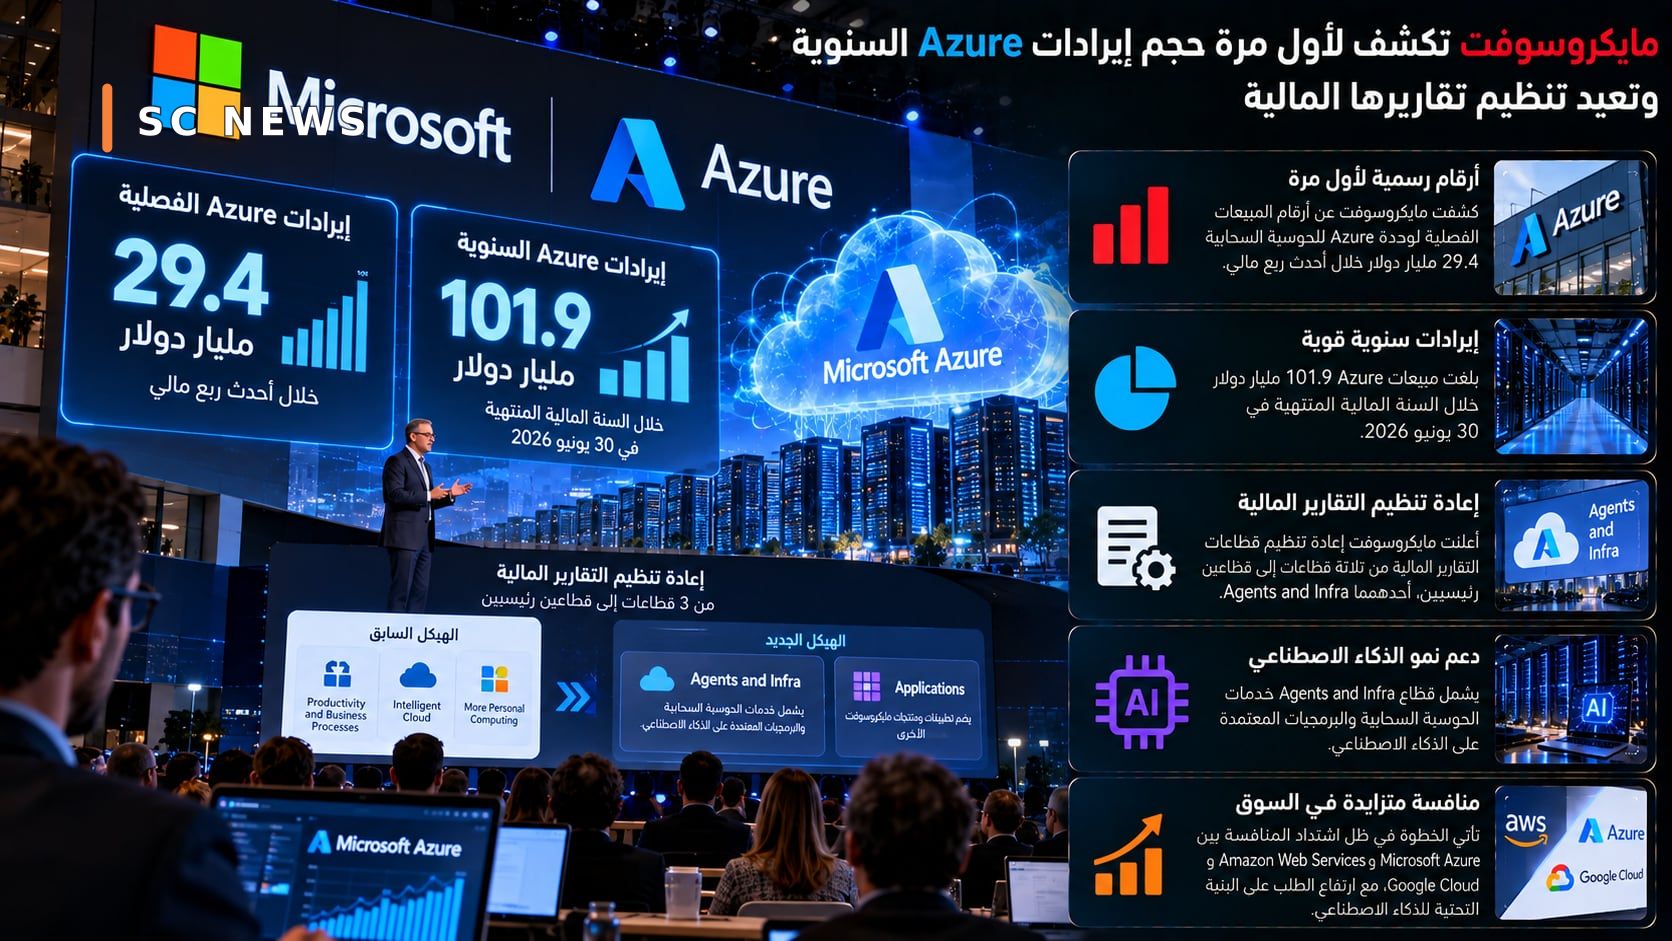
28 Ekim'de açıklanan sonuçlar hizmet sektöründeki güçlü büyümeyle desteklendi Azure liderliğindeki bulut bilişim, gelirlerinde %48'lik bir artış kaydetti; bu durum, bilgi işlem hizmetlerine ve yapay zeka platformlarına yönelik kurumsal talebin devam ettiğini yansıtıyor.
Kaynak+1
Microsoft'un karı yüzde 32 arttı
Resmi veriler faaliyet gelirinin %21 artışla 45,9'a yükseldiğini gösterdi Milyar dolar olurken, Amerikan muhasebe standartlarına göre net kârı %32 artışla 36,6 milyar dolar olarak kaydedildi.
Sulandırılmış hisse başına kazanç da bir önceki mali yılın aynı dönemine kıyasla 4,92 dolara yükseldi.
Microsoft ayrıca etkiyi hariç tutan düzeltilmiş mali sonuçlar da sundu. OpenAI'ye yaptığı yatırım, düzeltilmiş net kârı %18 artışla 36,4 milyar dolara ulaştı.
Raporlanan ve düzeltilmiş sonuçlar arasındaki ayrım, yatırımların yeniden değerlenmesinin muhasebe kârlarını etkilemesi gerekmediğinden, işletme performansını anlamak için gereklidir. Ürün ve hizmet satışlarında da benzerdir.
Azure yatırımcıların dikkatini çekiyor
Microsoft Cloud'un toplam geliri önceki yıla göre %30 artışla 63,9 milyar dolar olurken, Azure ise %48 büyüme kaydetti.
Bu rakamların önemi, Azure hizmetlerine olan talebin artık yalnızca bununla bağlantılı olmamasıdır. Geleneksel uygulamalara ve veritabanlarına ev sahipliği yaparak artık yapay zeka modellerinin çalıştırılmasını, büyük verilerin işlenmesini ve şirketler için yazılım aracılarının geliştirilmesini içeriyor.
Bu arada, bildirilen rakamlara göre Microsoft 365 ticari bulut geliri %17 arttı Tüketici bulut hizmetleri de benzer oranda büyüdü.
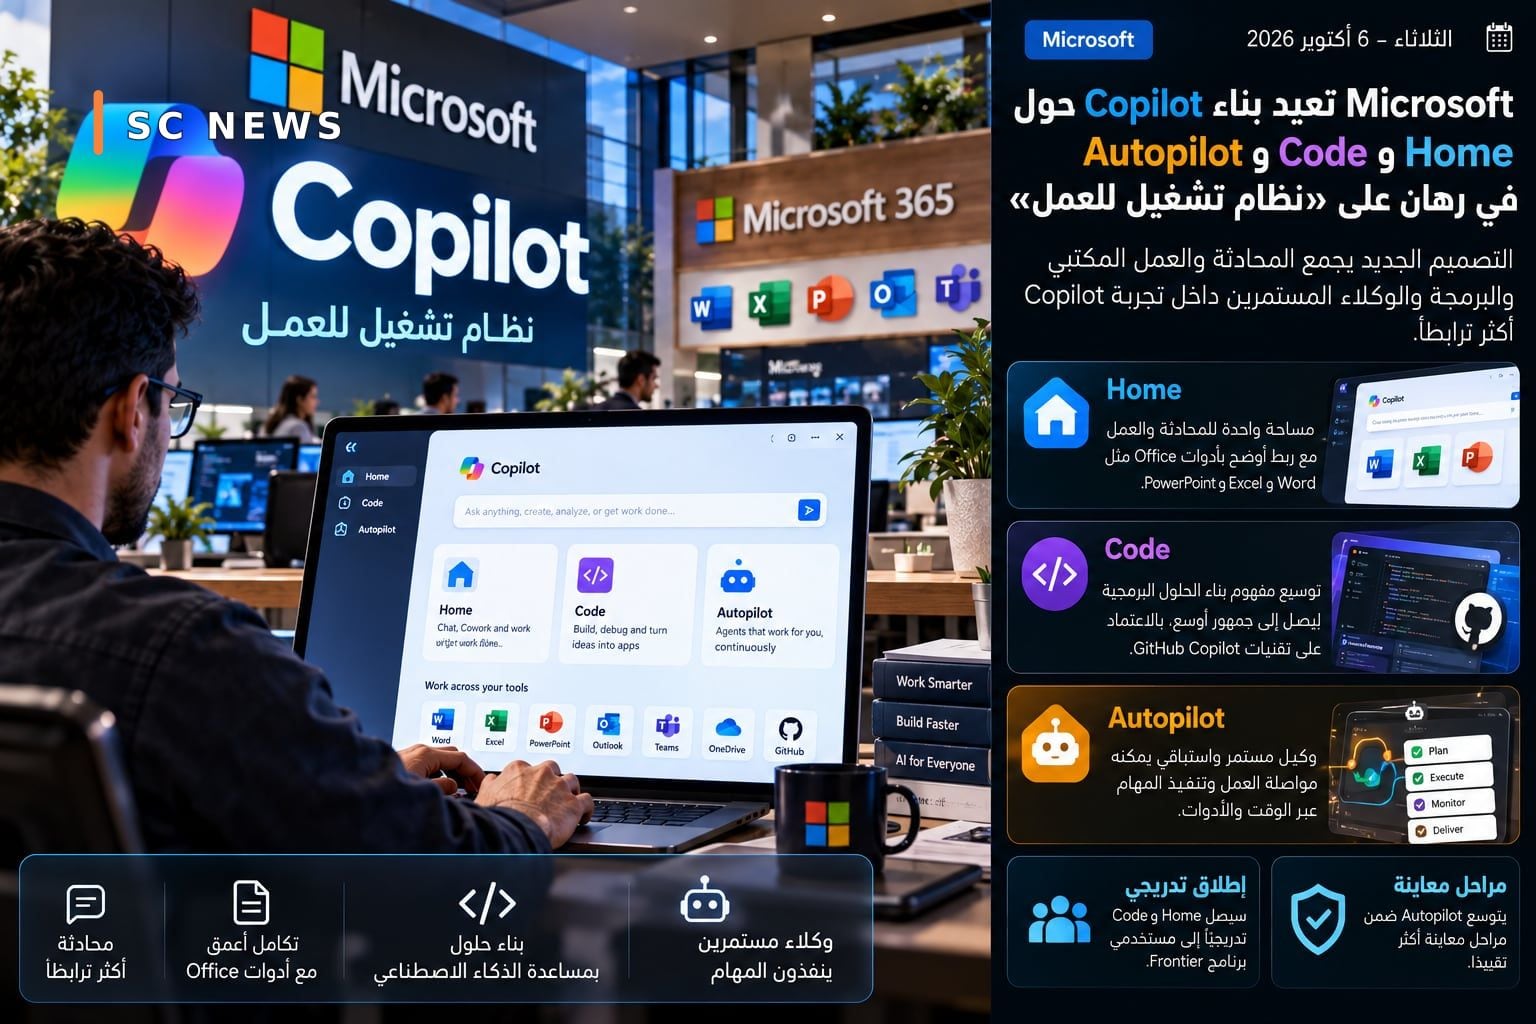
Bu sonuçlar, şirketin yapay zeka araçlarını mevcut ürünlerine entegre etmeye devam etmesi nedeniyle kurumsal iş dünyasının Microsoft'un büyümesinde önemli bir itici güç olmaya devam ettiğini gösteriyor.
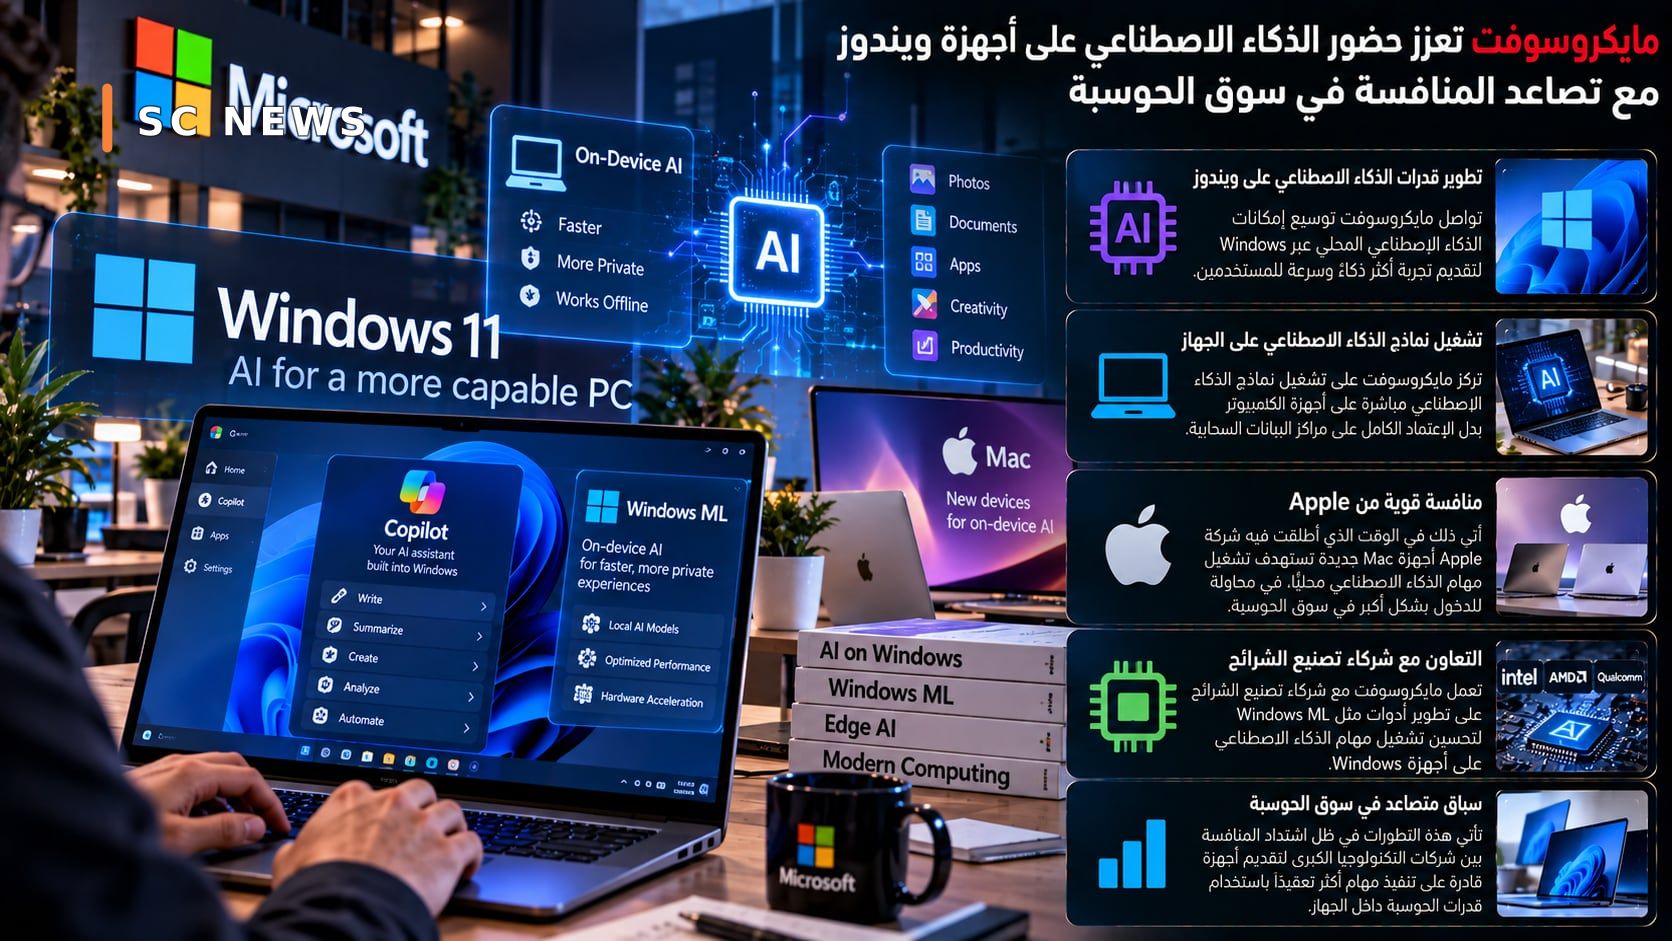
Windows pazar baskısıyla karşı karşıya Cihazlar
Performans tüm faaliyetlerde dengeli değildi.
Windows OEM ve donanım gelirleri %22 düşerken Xbox içerik ve hizmet gelirleri %2 düştü.
Cihazlar ve Tüketici segmentinin gelirleri de %3 düşüşle 15,5 milyar dolara geriledi.
Bu sonuçlar büyüme ile büyüme arasındaki farkın genişlediğini ortaya koyuyor Bulut işinin hızlı büyümesi ve cihazlarla ve tüketici pazarlarıyla ilgili bazı faaliyetler üzerindeki baskılar.
Rakamlar tek başına Windows'un popülaritesinde bir düşüş anlamına gelmiyor ancak şirketin sonuçlarındaki büyümenin en etkili kaynaklarının şu anda yazılım ve bulut hizmetlerinden geldiğini gösteriyor.
Yüz milyarlarca dolar değerinde gelecekteki ticari sözleşmeler
Microsoft, kalan ticari performans yükümlülüklerinin %73 artışla 677 milyar dolara ulaştığını açıkladı.
Bu gösterge henüz muhasebeye alınmamış taahhütlü gelirlerin değerini temsil eder ve tahsil edileceği anlamına gelmez. Kısa bir süre içerisinde tamamen.
Yatırımcılar için bu sayı, gelecekte sözleşmeye bağlanan talebin hacmi hakkında fikir veriyor ancak veri merkezlerini genişletme ve altyapı sağlama maliyetleriyle ilişkili riskleri ortadan kaldırmıyor.
Bu, şirketler ve geliştiriciler için ne anlama geliyor?
Azure'un büyümesi bir devamın sinyalini veriyor Kurumsal yapay zeka hizmetleri pazarı genişliyor.
Microsoft 365 ve Azure'a güvenen şirketler için Copilot ve yazılım aracılarının daha derin entegrasyonu, otomasyon, veri analizi ve uygulama geliştirme için daha fazla fırsatın kapısını açabilir.
Ancak bu teknolojilerin başarısı özelliklerin sayısıyla ölçülmeyecek Yalnızca yeni olanlar değil, aynı zamanda bunları kullanmanın maliyeti, mevcut sistemlere entegre edilme kolaylığı ve gerçek üretkenliğe ulaşma yetenekleri de.
Sırada ne var?
Azure büyümesi, altyapı harcamaları ve Microsoft 365 ürün performansı, önümüzdeki çeyreklerde yatırımcıların dikkat etmesi gereken en önemli göstergeler olmaya devam edecek.
Ve ihtiyacın olacak Şirket, büyük yatırımlar ile operasyonel getiriler arasında bir denge kurarken bulut genişleme hızını korumayı hedefliyor.